

Kolik peněz budete potřebovat na důchod, závisí hlavně na vašich výdajích, věku při odchodu do důchodu a dalších zdrojích příjmů. Jedním z nejčastějších orientačních pravidel je naspořit přibližně 25násobek ročních výdajů, ale skutečná potřebná částka může být výrazně vyšší i nižší.
Kolik peněz budete potřebovat na důchod, závisí hlavně na vašich výdajích, věku při odchodu do důchodu a dalších zdrojích příjmů. Jedním z nejčastějších orientačních pravidel je naspořit přibližně 25násobek ročních výdajů, ale skutečná potřebná částka může být výrazně vyšší i nižší.
Klíčové body
- Jednoduchým orientačním cílem je portfolio odpovídající přibližně 25násobku očekávaných ročních výdajů.
- Alternativním vodítkem je mít při odchodu do důchodu přibližně 10násobek ročního příjmu.
- Vlastní cílovou částku lze odhadnout tak, že od očekávaných výdajů odečtete pravidelné příjmy a zbývající část vynásobíte 25.
- Potřebnou částku výrazně ovlivňuje věk odchodu do důchodu, životní styl, inflace a očekávaná délka života.
- Pravidlo 4 % ani jiné jednoduché modely nejsou zárukou, že portfolio vydrží po celou dobu důchodu.
Kolik peněz je potřeba na důchod?
Jedno univerzální číslo neexistuje. Jako jednoduché výchozí pravidlo se často používá portfolio odpovídající přibližně 25násobku ročních výdajů v důchodu.
Pokud například očekáváte roční výdaje ve výši 40 000 USD, pravidlo 25× ukazuje na portfolio kolem 1 milionu USD.
Další orientační metoda porovnává úspory s ročním příjmem:
- ve 30 letech přibližně 1× roční příjem,
- ve 40 letech přibližně 3×,
- v 50 letech přibližně 6×,
- v 60 letech přibližně 8×,
- kolem 67 let přibližně 10× roční příjem.
Tyto hodnoty jsou pouze orientační. Člověk, který chce odejít do důchodu v 55 letech, bude zpravidla potřebovat výrazně větší rezervu než někdo, kdo pracuje do 70 let a zároveň pobírá vysoký pravidelný důchod.
Mohlo by vás zajímat: Co to jsou akcie a jak fungují? Základní principy investování do akcií
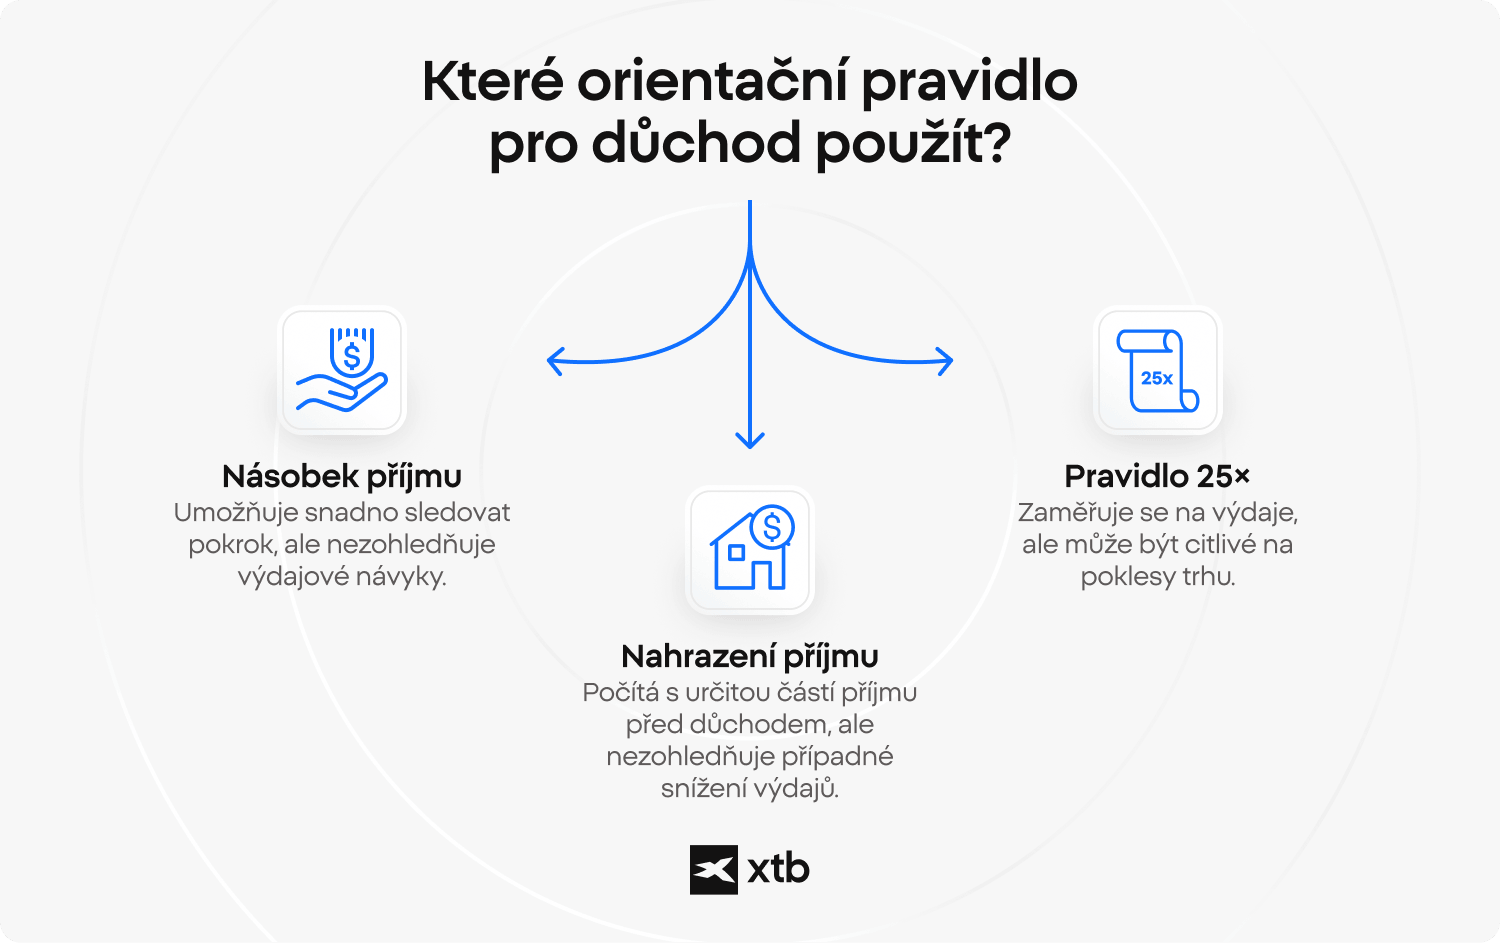
Pravidlo 25×, 4% pravidlo nebo násobek příjmu?
Pro základní plánování se používají tři hlavní přístupy.
Násobek příjmu je jednoduchý ukazatel, zda přibližně odpovídáte dlouhodobému plánu spoření. Nevýhodou je, že nezohledňuje vaše skutečné výdaje.
Pravidlo 25× vychází přímo z očekávaných ročních výdajů. Pokud chcete například čerpat 40 000 USD ročně, orientační hodnota portfolia činí jeden milion USD.
Nahrazení příjmu předpokládá, že v důchodu budete potřebovat přibližně 55 až 80 % příjmů, které jste měli před odchodem do důchodu.
Pravidlo 25× úzce souvisí s takzvaným 4% pravidlem, podle kterého investor v prvním roce důchodu vybere přibližně 4 % hodnoty portfolia a další výběry následně upravuje o inflaci.
Tento přístup vychází z historických dat a slouží především jako plánovací pomůcka. Budoucí výnosy trhu, inflace ani délka života nejsou předem známé.
Jak si vypočítat vlastní cílovou částku na důchod
Praktičtější než univerzální pravidlo je výpočet založený na vlastních výdajích.
Postup může vypadat následovně:
- Odhadněte roční výdaje v důchodu. Jako výchozí bod lze použít například přibližně 70 % současných výdajů.
- Odečtěte pravidelné příjmy. Může jít například o státní důchod, nájemné nebo jiné stabilní příjmy.
- Zjistěte roční rozdíl, který bude muset pokrývat vaše investiční portfolio.
- Vynásobte tento rozdíl číslem 25.
Pokud tedy očekáváte výdaje 50 000 USD ročně a jiné příjmy pokryjí 20 000 USD, portfolio musí financovat zbývajících 30 000 USD.
Podle pravidla 25× by orientační cílové portfolio činilo:
30 000 × 25 \= 750 000 USD
Stejný výpočet lze vyjádřit také vydělením roční potřebné částky hodnotou 0,04.
Mohlo by vás zajímat: Co je ETF a jak funguje? Naučte se investovat do ETF s XTB
Jak velké portfolio odpovídá požadovanému příjmu?
Pokud už víte, jaký roční příjem chcete z portfolia čerpat, lze pravidlo 25× použít opačným směrem.
| Požadovaný roční příjem | Orientační portfolio podle pravidla 25× |
|---|---|
| 50 000 USD | 1,25 milionu USD |
| 75 000 USD | 1,88 milionu USD |
| 100 000 USD | 2,50 milionu USD |
| 150 000 USD | 3,75 milionu USD |
| 200 000 USD | 5,00 milionu USD |
Částka, kterou budete skutečně potřebovat, se může lišit podle výnosů investic, inflace, daní, délky života a způsobu čerpání portfolia.
Co nejvíce ovlivňuje částku potřebnou na důchod?
Stejný člověk může potřebovat velmi odlišné portfolio podle toho, kdy odejde do důchodu a jaký životní styl plánuje.
Věk odchodu do důchodu
Čím dříve přestanete pracovat, tím delší období musí portfolio financovat.
Odchod v 50 nebo 55 letech může znamenat potřebu financovat dalších 30 až 45 let života. U pozdějšího odchodu je období čerpání kratší.
Životní styl
Vyšší náklady na bydlení, cestování, koníčky nebo další výdaje přímo zvyšují potřebnou velikost portfolia.
Inflace
Inflace postupně snižuje kupní sílu peněz.
Při průměrné inflaci 4 % by položka stojící dnes 100 jednotek stála přibližně 148 jednotek za deset let.
Dlouhodobý finanční plán proto musí počítat nejen s nominální velikostí portfolia, ale také s tím, co si za tyto peníze budete moci skutečně koupit.
Zdravotní a další neočekávané náklady
Náklady na zdravotní péči se výrazně liší podle země.
V evropských zemích bývá přímá finanční zátěž díky veřejným zdravotním systémům zpravidla nižší než například v USA, přesto mohou být významné náklady na dlouhodobou péči, léky nebo nadstandardní služby.
Právě dlouhodobé neočekávané výdaje jsou jedním z důvodů, proč není vhodné stavět plán pouze na jednom přesném čísle.
Kolik potřebujete při odchodu do důchodu v 50, 55, 60 nebo 65 letech?
Čím dříve odejdete do důchodu, tím větší rezervu zpravidla potřebujete.
Následující tabulka převádí údaje ze zdrojového srovnání přímo do textové podoby:
| Věk odchodu do důchodu | Typická doba v důchodu | Orientační potřebné portfolio | Hlavní charakteristika |
|---|---|---|---|
| 50 let | 35 až 45 let | 30× až 35× ročních výdajů | Velmi náročný cíl. Portfolio 500 000 USD při výběru 2,85 až 3,33 % poskytuje přibližně 14 300 až 16 700 USD ročně před zdaněním. |
| 55 let | 30 až 40 let | 28× až 32× ročních výdajů | Může být dosažitelné při střídmějším životním stylu nebo dalších zdrojích příjmů. |
| 60 let | 25 až 35 let | 25× až 30× ročních výdajů | Potenciálně dosažitelnější. Portfolio 500 000 USD může poskytovat přibližně 16 700 až 20 000 USD ročně před zdaněním. |
| 65 let | 20 až 30 let | 22× až 25× ročních výdajů | Reálnější v kombinaci se státním důchodem, vlastními úsporami, investicemi nebo dalšími příjmy. |
| 70 let | 15 až 25 let | 20× až 25× ročních výdajů | Kratší doba čerpání výrazně snižuje požadovanou velikost portfolia a riziko dlouhověkosti. |
Pro velmi časný důchod se proto často používají konzervativnější násobky než klasických 25×.
Například přístupy spojené s FIRE (Financial Independence, Retire Early) mohou počítat s přibližně 30 až 40násobkem ročních výdajů, podle plánované míry výběru, očekávaných výnosů a délky důchodu.
Jak se k cílové částce postupně dostat
Výše cílového portfolia může na první pohled působit nedosažitelně. Důležitou roli ale hraje dlouhý časový horizont a složené úročení.
Pravidelné investování umožňuje, aby se případné výnosy postupně přidávaly k již vytvořenému kapitálu a v dalších letech samy vytvářely další potenciální výnos.
Proto může být při plánování důchodu důležitější začít včas a investovat pravidelně než se snažit jednorázově odložit velmi vysokou částku.
Kolik tedy skutečně potřebujete na důchod?
Pravidlo 25× je užitečný výchozí bod, ale nikoli univerzální odpověď.
Cílová částka by měla vycházet především z:
- očekávaných ročních výdajů,
- věku při odchodu do důchodu,
- státního důchodu a dalších příjmů,
- inflace,
- očekávané délky života,
- investičních výnosů,
- daní a zdravotních nákladů.
Čím delší má být období čerpání portfolia, tím důležitější je ponechat si dostatečnou bezpečnostní rezervu a nespoléhat pouze na historické výnosy nebo jedno jednoduché pravidlo.
FAQ
Jedno univerzální číslo neexistuje. Často používaným orientačním pravidlem je portfolio ve výši přibližně 25násobku očekávaných ročních výdajů.
Pravidlo předpokládá, že investor naspoří přibližně 25násobek částky, kterou chce z portfolia každoročně čerpat. Úzce souvisí s pravidlem 4 %.
Záleží na výdajích a dalších příjmech. Podle 4% pravidla by portfolio jednoho milionu USD umožňovalo v prvním roce vybrat přibližně 40 000 USD.
Jde o plánovací princip, podle kterého investor v prvním roce důchodu vybere přibližně 4 % portfolia a další výběry upravuje podle inflace. Nejde o zaručenou míru bezpečného výběru.
Inflace snižuje kupní sílu peněz. Čím delší období do důchodu zbývá, tím větší rozdíl může vzniknout mezi dnešními a budoucími životními náklady.
Při velmi časném důchodu může být potřeba přibližně 28 až 35násobek ročních výdajů, protože portfolio musí financovat podstatně delší období.
FIRE znamená Financial Independence, Retire Early, tedy finanční nezávislost a časný odchod do důchodu. Přístup obvykle kombinuje vysokou míru úspor, disciplinované výdaje a dlouhodobé investování.
Část portfolia často zůstává investovaná, protože důchod může trvat několik desetiletí a kapitál musí čelit inflaci. Konkrétní struktura však závisí na rizikovém profilu a potřebách investora.
Finanční plánování: Jak ušetřit peníze a kontrolovat výdaje?
Jak ušetřit peníze každý měsíc: Praktické tipy
Umělá inteligence: Investice do akcií AI
Tento materiál je marketingovou komunikací ve smyslu čl. 24 odst. 3 směrnice Evropského parlamentu a Rady 2014/65/EU ze dne 15. května 2014 o trzích finančních nástrojů, kterou se mění směrnice 2002/92/ES a směrnice 2011/61/EU (MiFID II). Marketingová komunikace není investiční doporučení ani informace doporučující či navrhující investiční strategii ve smyslu nařízení Evropského parlamentu a Rady (EU) č. 596/2014 ze dne 16. dubna 2014 o zneužívání trhu (nařízení o zneužívání trhu) a o zrušení směrnice Evropského parlamentu a Rady 2003/6/ES a směrnic Komise 2003/124/ES, 2003/125/ES a 2004/72/ES a nařízení Komise v přenesené pravomoci (EU) 2016/958 ze dne 9. března 2016, kterým se doplňuje nařízení Evropského parlamentu a Rady (EU) č. 596/2014, pokud jde o regulační technické normy pro technická ujednání pro objektivní předkládání investičních doporučení nebo jiných informací doporučujících nebo navrhujících investiční strategie a pro zveřejnění konkrétních zájmů nebo náznaků střetu zájmů nebo jakékoli jiné rady, a to i v oblasti investičního poradenství, ve smyslu zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu. Marketingová komunikace je připravena s nejvyšší pečlivostí, objektivitou, prezentuje fakta známé autorovi k datu přípravy a neobsahuje žádné hodnotící prvky. Marketingová komunikace je připravena bez zohlednění potřeb klienta, jeho individuální finanční situace a nijak nepředstavuje investiční strategii. Marketingová komunikace nepředstavuje nabídku k prodeji, nabídku, předplatné, výzvu na nákup, reklamu nebo propagaci jakýchkoliv finančních nástrojů. Společnost XTB S.A., organizační složka nenese odpovědnost za jakékoli jednání nebo opomenutí klienta, zejména za získání nebo zcizení finančních nástrojů, na základě informací obsažených v této marketingové komunikaci. V případě, že marketingová komunikace obsahuje jakékoli informace o jakýchkoli výsledcích týkajících se finančních nástrojů v nich uvedených, nepředstavují žádnou záruku ani předpověď ohledně budoucích výsledků. Minulá výkonnost nemusí nutně vypovídat o budoucích výsledcích a každá osoba jednající na základě těchto informací tak činí zcela na vlastní riziko.